Obtenir un rendement locatif satisfaisant ne tient pas du hasard. Entre le choix du bien, la fiscalité applicable, la gestion des charges et la sélection des locataires, chaque décision pèse sur la performance finale d'un patrimoine. Le taux de rendement brut moyen en France oscille aujourd'hui entre 3 % et 7 % selon les marchés, un écart qui s'explique précisément par la qualité des arbitrages réalisés en amont.
Choisir le bon emplacement pour un rendement optimal
Utiliser les données démographiques
Les données démographiques constituent le socle de toute décision d'emplacement réussie. Consulter les statistiques de l'INSEE permet d'identifier précisément les zones où la demande locative excède l'offre disponible : pyramide des âges, flux migratoires, évolution du nombre de ménages — autant d'indicateurs qui révèlent la pression réelle sur le parc locatif local. Un secteur affichant une population jeune et mobile, combiné à une croissance des ménages, offre une rotation maîtrisée et réduit sensiblement le risque de vacance prolongée.
Évaluer la tension locative
La tension locative désigne le rapport entre la demande de logements et l'offre disponible sur un territoire. Dans les zones dites tendues, la vacance locative reste structurellement faible, ce qui garantit une occupation quasi continue du bien et réduit mécaniquement le risque de perte de revenus entre deux locataires. Cibler ces marchés dès l'acquisition constitue donc un filtre de sécurité puissant : un logement rapidement reloué préserve la rentabilité globale là où un mois vide suffit à rogner significativement le rendement annuel.
Bien situer son bien, c'est poser les premières pierres d'un rendement solide. Mais choisir l'emplacement ne suffit pas : encore faut-il savoir lire les chiffres qui transforment une bonne adresse en placement réellement profitable.
Comprendre les mathématiques de la rentabilité
3,5 % à 6 % de rendement net : c'est la fourchette que les professionnels du secteur considèrent comme réaliste et saine pour un investissement locatif.
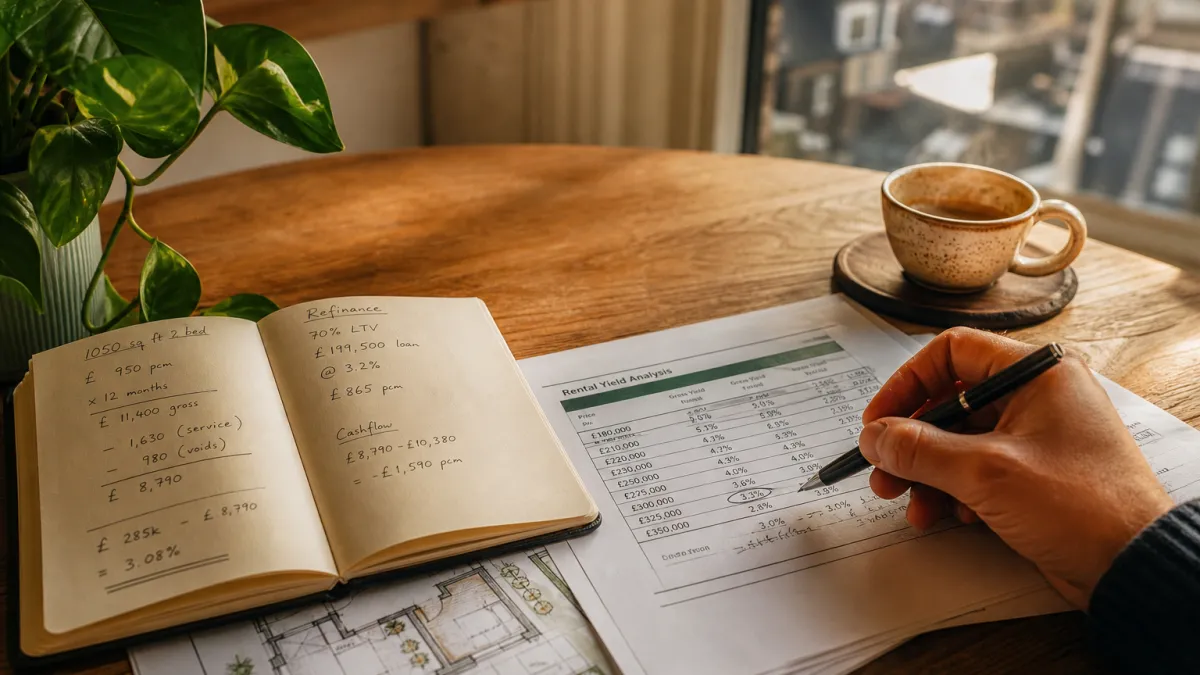
Encore faut-il savoir ce que l'on mesure. Le rendement brut se calcule en divisant les loyers annuels par le prix d'acquisition, puis en multipliant par 100. Accessible et rapide, il sert de premier filtre, mais ne reflète pas la performance réelle du placement. Le rendement net, lui, intègre les charges, la taxe foncière et les frais de gestion. Plus exigeant à calculer, il donne une image fidèle de ce que le bien rapporte effectivement. Le rendement net-net va encore plus loin en tenant compte de la fiscalité applicable aux revenus locatifs, variable selon le régime choisi. Chaque couche de calcul affine le diagnostic et modifie parfois sensiblement les projections initiales.
La vacance locative illustre concrètement ces écarts : un taux de seulement 5 % suffit à amputer le retour sur investissement de 2 points. Ce mécanisme souligne pourquoi deux biens affichant le même loyer peuvent produire des résultats très différents selon la qualité de leur gestion et leur attractivité sur le marché.
Levier financier et stratégies d'emprunt
L'effet de levier bancaire reste l'un des atouts les plus puissants dont dispose un investisseur immobilier. Financer un bien avec un apport minimal de 10 % permet de mobiliser un capital restreint tout en prenant le contrôle d'un actif à pleine valeur. Les loyers perçus remboursent alors une partie de la dette, tandis que la valorisation du bien profite intégralement au patrimoine de l'emprunteur.
Le cadre réglementaire impose cependant une limite nette : le taux d'endettement ne peut dépasser 35 % des revenus nets, ce qui contraint directement la capacité d'emprunt sans apport suffisant. Dépasser ce seuil ferme l'accès au crédit, quelle que soit la qualité du projet. Pour comprendre les tendances du secteur immobilier et anticiper les cycles de taux, s'appuyer sur des sources spécialisées permet d'affiner le choix du moment d'emprunt et d'optimiser les conditions de financement sur la durée.
Maîtriser les coûts de gestion pour préserver les marges
Optimiser son financement ne suffit pas : une fois le crédit structuré, ce sont les charges courantes qui déterminent réellement ce qu'il reste en poche chaque mois.
Avantages de l'auto-gestion
Jusqu'à 10 % des loyers annuels partent en frais d'agence : gérer soi-même son bien immobilier permet de récupérer directement cette marge. Les outils numériques actuels rendent cette démarche accessible, à condition de les choisir avec méthode.
- Logiciels SaaS de gestion locative : automatisent quittances, relances et suivi des paiements, réduisant le temps administratif hebdomadaire.
- Simulateurs de rentabilité financière : permettent d'ajuster loyer et charges en temps réel pour maintenir un rendement net cible.
- Plateformes d'estimation Big Data : calibrent le loyer au marché local, limitant le risque de vacance par sous- ou surévaluation.
Fiscalité et statut LMNP
Le statut LMNP permet d'annuler l'imposition sur les loyers perçus grâce au mécanisme d'amortissement comptable du bien et du mobilier. Concrètement, les revenus locatifs deviennent fiscalement nuls, ce qui préserve directement la rentabilité nette. Ce régime s'applique à la location meublée, à condition de respecter un plafond de recettes annuelles. Comme l'interdiction d'utiliser le vinaigre au potager, certaines règles fiscales méritent d'être connues avant d'agir.
La rentabilité locative ne se décrète pas une fois le bien acquis. Elle se construit dans la durée, par des arbitrages réguliers et une lecture attentive du marché.